Rund ums Haus
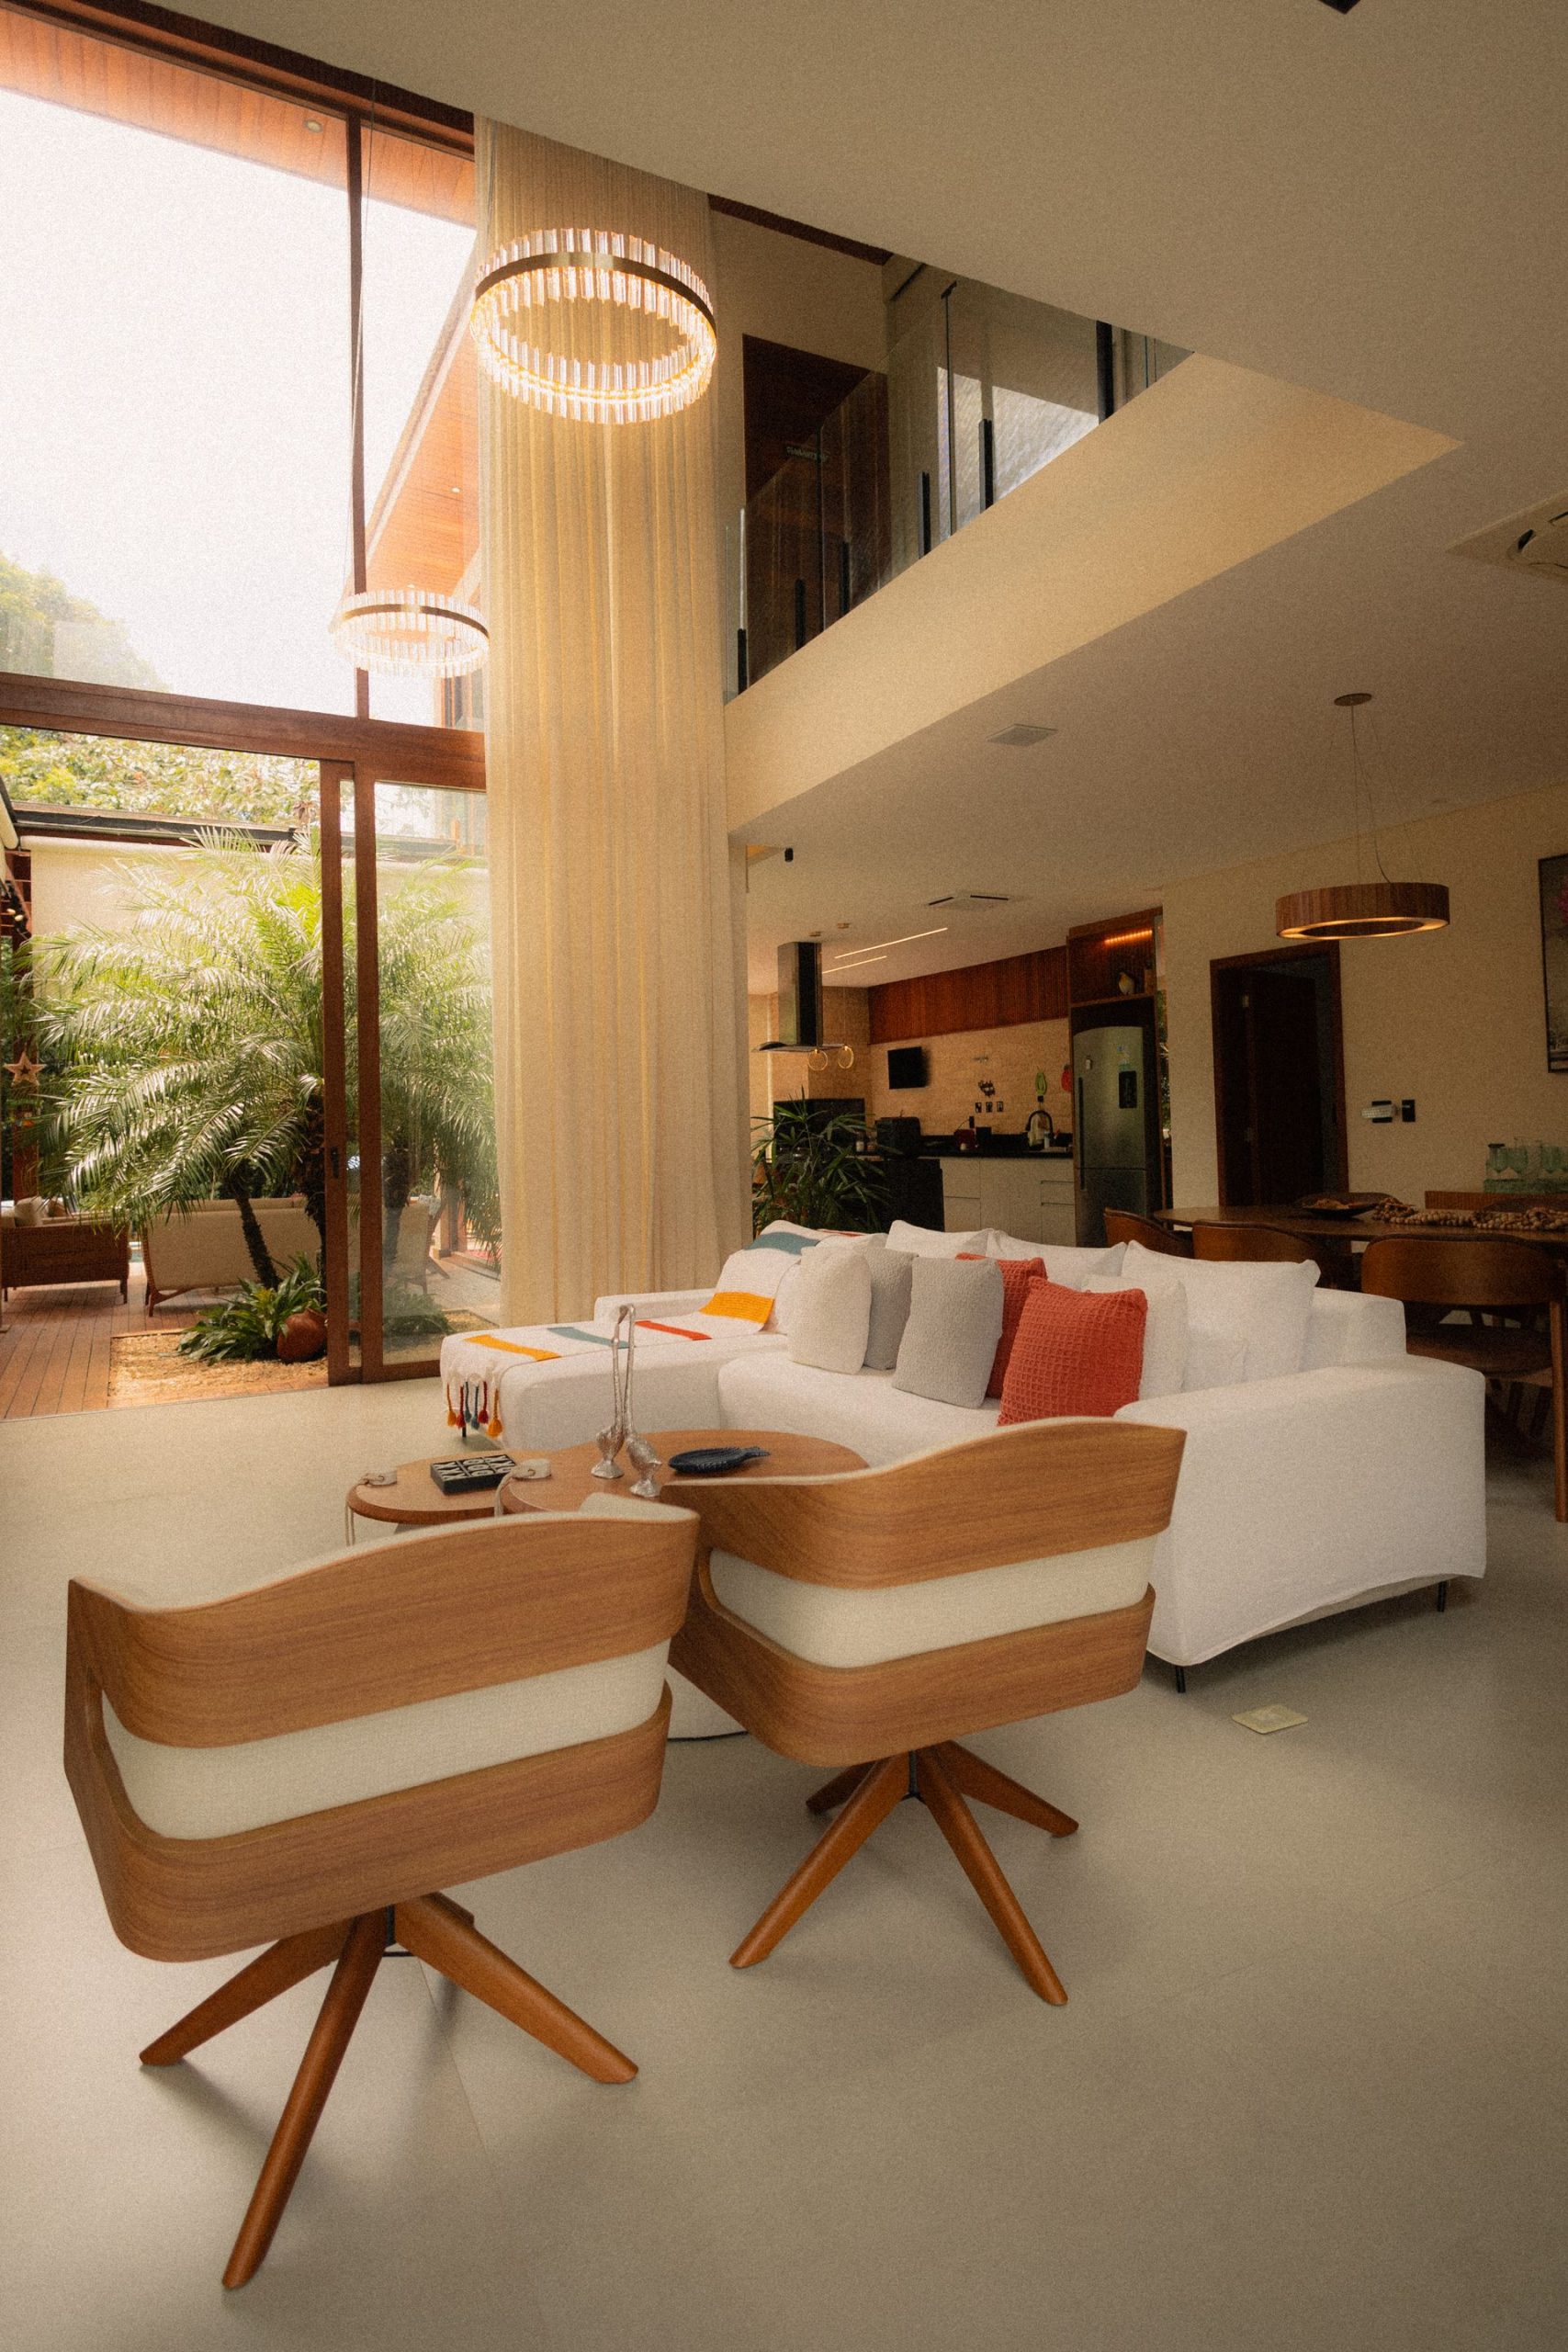
Eine Hausratversicherung ersetzt Ihre Einrichtung, Kleidung, Elektrogeräte und Wertsachen, wenn sie durch Feuer, Leitungswasser, Sturm, Hagel oder Einbruch beschädigt oder gestohlen werden. Sie zahlt den Neuwert, also das, was die Wiederbeschaffung heute kostet. Wichtig sind eine ausreichende Versicherungssumme und die richtigen Zusatzbausteine, etwa für Fahrräder oder Starkregen. Wir vergleichen Tarife verschiedener Versicherer und prüfen, was zu Ihrem Haushalt passt.
Für wen ist die?
Wer braucht eine Hausratversicherung?
Eine Hausratversicherung braucht jeder, der eine eigene Wohnung oder ein Haus eingerichtet hat, egal ob zur Miete oder im Eigentum.
Sie ziehen in Ihre erste Wohnung
Auch eine kleine Wohnung enthält schnell Werte von mehreren tausend Euro. Gerade Berufseinsteiger könnten einen Brand oder Einbruch kaum selbst ausgleichen.
Sie sind gerade umgezogen
Nach einem Umzug ändern sich Wohnfläche, Adresse und oft der Wert der Einrichtung. Der Vertrag zieht mit um, die Versicherungssumme sollte aber angepasst werden.
Sie haben ein Haus gekauft
Neben der Wohngebäudeversicherung für das Haus brauchen Sie einen Schutz für die Einrichtung. Beides gemeinsam zu planen vermeidet Lücken, etwa beim Elementarschutz.
Gut zu wissen
Worauf Sie bei der Hausratversicherung achten sollten
Die Hausratversicherung deckt alles, was Sie bei einem Umzug mitnehmen würden. Für das Gebäude selbst, also Wände, Dach und fest Eingebautes, ist die Wohngebäudeversicherung zuständig. Stiftung Warentest vergleicht die Tarife regelmäßig und zeigt, wie groß die Unterschiede sind.
Versicherungssumme
Sie sollte dem Neuwert Ihres gesamten Hausrats entsprechen. Ist sie zu niedrig, zahlt der Versicherer im Schadenfall nur anteilig.
Fahrraddiebstahl
Fahrräder sind meist nur bis zu einer festen Summe versichert. Bei einem teuren E-Bike lohnt sich ein genauer Blick oder eine eigene Fahrradversicherung.
Unterversicherungsverzicht
Viele Tarife verzichten auf die Kürzung, wenn die Summe nach Wohnfläche berechnet ist. Das erspart Ihnen eine aufwendige Inventarliste.
Elementarschäden
Starkregen oder Rückstau im Keller sind ohne diesen Baustein nicht versichert. Er lässt sich meist günstig ergänzen.
Grobe Fahrlässigkeit
Gute Tarife zahlen auch, wenn ein Schaden grob fahrlässig verursacht wurde, etwa durch eine vergessene Herdplatte. Ältere Verträge kürzen hier oft.
Wertsachen
Schmuck, Bargeld und Sammlungen sind nur bis zu einem Anteil der Versicherungssumme abgedeckt. Höhere Werte sollten Sie melden.
Aus der Praxis
Wenn der Hausrat mehr wert ist als gedacht
Beispiel:
Angenommen, eine Familie im Landkreis Stade hat ihre Hausratversicherung vor vielen Jahren für die erste Wohnung abgeschlossen. Inzwischen wohnt sie im eigenen Haus mit doppelter Wohnfläche, neuer Küche, E-Bikes und Elektronik. Nach einem Wohnungseinbruch rechnet der Versicherer nach und stellt fest, dass die Versicherungssumme nur rund die Hälfte des tatsächlichen Werts abdeckt. Ohne Unterversicherungsverzicht erstattet er den Schaden deshalb nur zum Teil. Hinzu kommt, dass die E-Bikes nur bis zu einer niedrigen Grenze versichert waren.
Fazit:
Der Hausrat wächst mit dem Leben, der Vertrag oft nicht. Nach einem Umzug, Hauskauf oder größeren Anschaffungen lohnt sich ein kurzer Check. Eine Summe nach Wohnfläche mit Unterversicherungsverzicht schafft dabei Sicherheit.
Unser Ablauf
In vier Schritten
zu Ihrer Hausratversicherung
Fragen
Fragen zur Hausratversicherung
Was ist alles über die Hausratversicherung versichert?
Wie hoch sollte die Versicherungssumme sein?
Ist mein Fahrrad versichert?
Zahlt die Hausratversicherung bei Überspannung durch Blitz?
Was passiert mit der Versicherung beim Umzug?
Ist Ihre Beratung zur Hausratversicherung kostenlos?

Geschäftsführer


